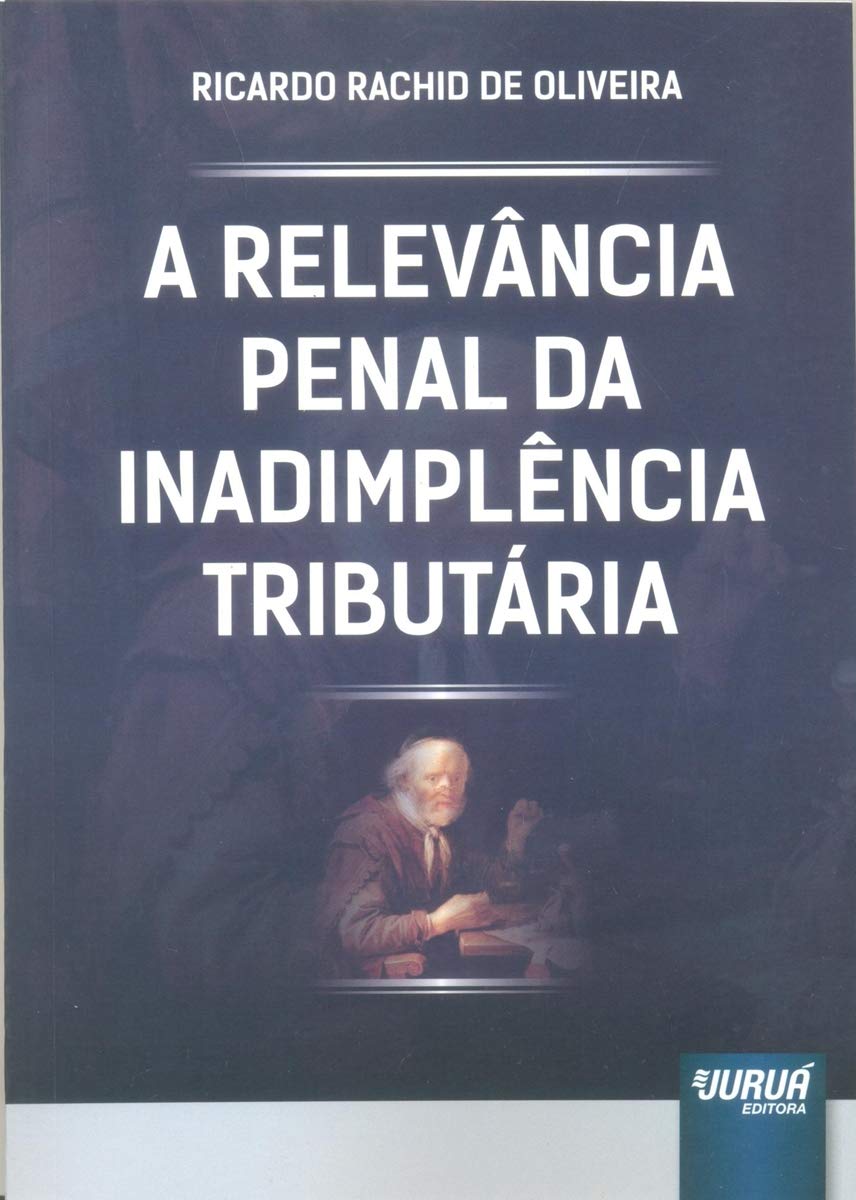
epub Relevância Penal da Inadimplência Tributária, A
por Ricardo Rachid de Oliveira
Descrição do livro
O Estado, para fazer uso da tutela penal de forma legítima, ao erigir condutas à categoria de crime, deve fazê-lo tendo como referencial axiológico os valores contemplados na Constituição, quer quando escolhe bens jurídicos passíveis de tutela, quer quando considera o desvalor ético-social que recai sobre a conduta a ser incriminada.A Constituição brasileira não permite eleger à categoria de crime conduta consistente em inadimplir uma dívida, a não ser que haja, na conduta, um desvalor ético-social intenso que perpasse a simples inadimplência.O princípio da capacidade contributiva, constitucionalmente previsto, tem como uma de suas emanações o dever, a todos imposto, de concorrer para as despesas públicas na medida de suas possibilidades, incumbindo ao Estado, no exercício de sua atividade de arrecadação, impor à generalidade dos contribuintes participar do custeio estatal, para que a carga tributária global não recaia sobre o patrimônio de apenas alguns em proveito indevido de outros.Dentre as técnicas de arrecadação das quais o Estado se vale para fazer incidir sobre a generalidade das pessoas o custo das despesas públicas estão a substituição tributária e a criação de tributos indiretos, as quais têm em comum o fato de o sujeito obrigado ao pagamento do tributo não ser o titular da riqueza cuja diminuição é buscada pela incidência tributária.Nessas hipóteses, aqueles a quem a lei impõe o dever de pagar tributo têm em seu favor a potestade de impor ao titular da riqueza, cuja diminuição o Estado busca, um decréscimo patrimonial como forma de assegurar que sua própria riqueza não será atingida com a incidência tributária.O exercício dessa potestade, pelo sujeito passivo da obrigação tributária, sem o correspondente pagamento do tributo ao qual está obrigado, em razão da substituição tributária ou por ser contribuinte de direito de um tributo indireto, implica para si um locupletamento.Esse locupletamento consiste num desvalor ético-social intenso o suficiente, que perpassa a simples inadimplência, justificador da eleição de tal situação à categoria de crime, sendo a intenção de locupletar-se elemento subjetivo do tipo indeclinável em tais hipóteses.
Autores populares
Nikolay Krechet (192) Evgeniia Naumchenko (78) NAK Legal Publishing (75) Vários Autores (73) CONGRESO DE LA UNIÓN (54) E.N FUUBE (47) Office of the Federal Register (45) NK Gosine (43) Liber Copia LLC (40) John Barkai (35) Office of the Federal Register (U S ) (32) U S Office of the Federal Register (31) Unknown Author (31) California Legislature (27) Carlos Roberto Gonçalves (26) Deutsches Gesetz (26) Patricia Harmon (26) Luiz Guilherme Marinoni (25) André Kologeski (24) Jeremy J. Salvador (24)