Descrição do livro
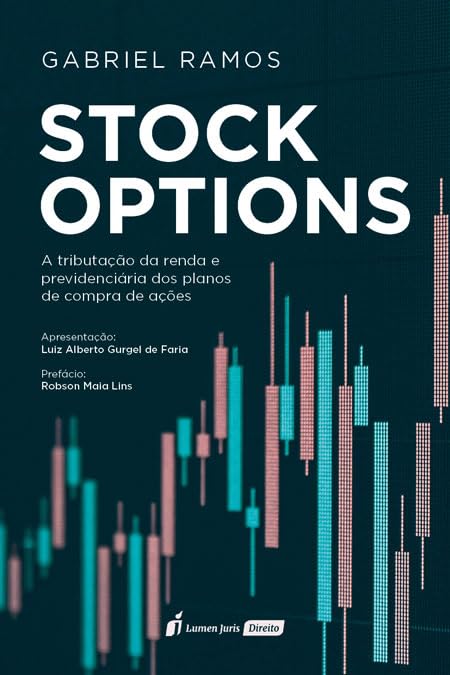
O livro objetiva analisar o tratamento tributário destinado aos planos de compra de ações. Para tanto, inicia-se o trabalho com a revisão do contexto histórico da criação das stock options, por sua conceituação e pela evolução legislativa do instituto, com o intuito de avaliar os limites da influência das normas contábeis na interpretação das normas jurídico-tributárias. Concluiu-se que as normas contábeis podem auxiliar na interpretação da hipótese da norma de incidência tributária, mas jamais poderão influenciar ao ponto de alterar conceitos previamente definidos no Direito. Em seguida, tratou-se de definir a natureza jurídica dos planos de compra de ações. Com apoio na melhor doutrina que estuda as presunções, concluiu-se que não é possível adotar referida presunção, de forma que a análise da natureza jurídica dos planos de compra de ações deve sempre partir do estudo do caso concreto. Nesse ponto, concluiu-se que os planos de compra de ações, geralmente, possuem natureza mercantil, conclusão suportada pela confrontação entre as características da ferramenta e o próprio conceito de remuneração para fins jurídicos. De posse de tais noções, a parte final do livro analisa a incidência do imposto de renda da pessoa física e da contribuição previdenciária patronal nas stock options.

Autores populares
Nikolay Krechet (192) Evgeniia Naumchenko (78) NAK Legal Publishing (75) Vários Autores (73) CONGRESO DE LA UNIÓN (54) E.N FUUBE (47) Office of the Federal Register (45) NK Gosine (43) Liber Copia LLC (40) John Barkai (35) Office of the Federal Register (U S ) (32) U S Office of the Federal Register (31) Unknown Author (30) California Legislature (27) Carlos Roberto Gonçalves (26) Deutsches Gesetz (26) Patricia Harmon (26) Luiz Guilherme Marinoni (25) André Kologeski (24) Jeremy J. Salvador (24)