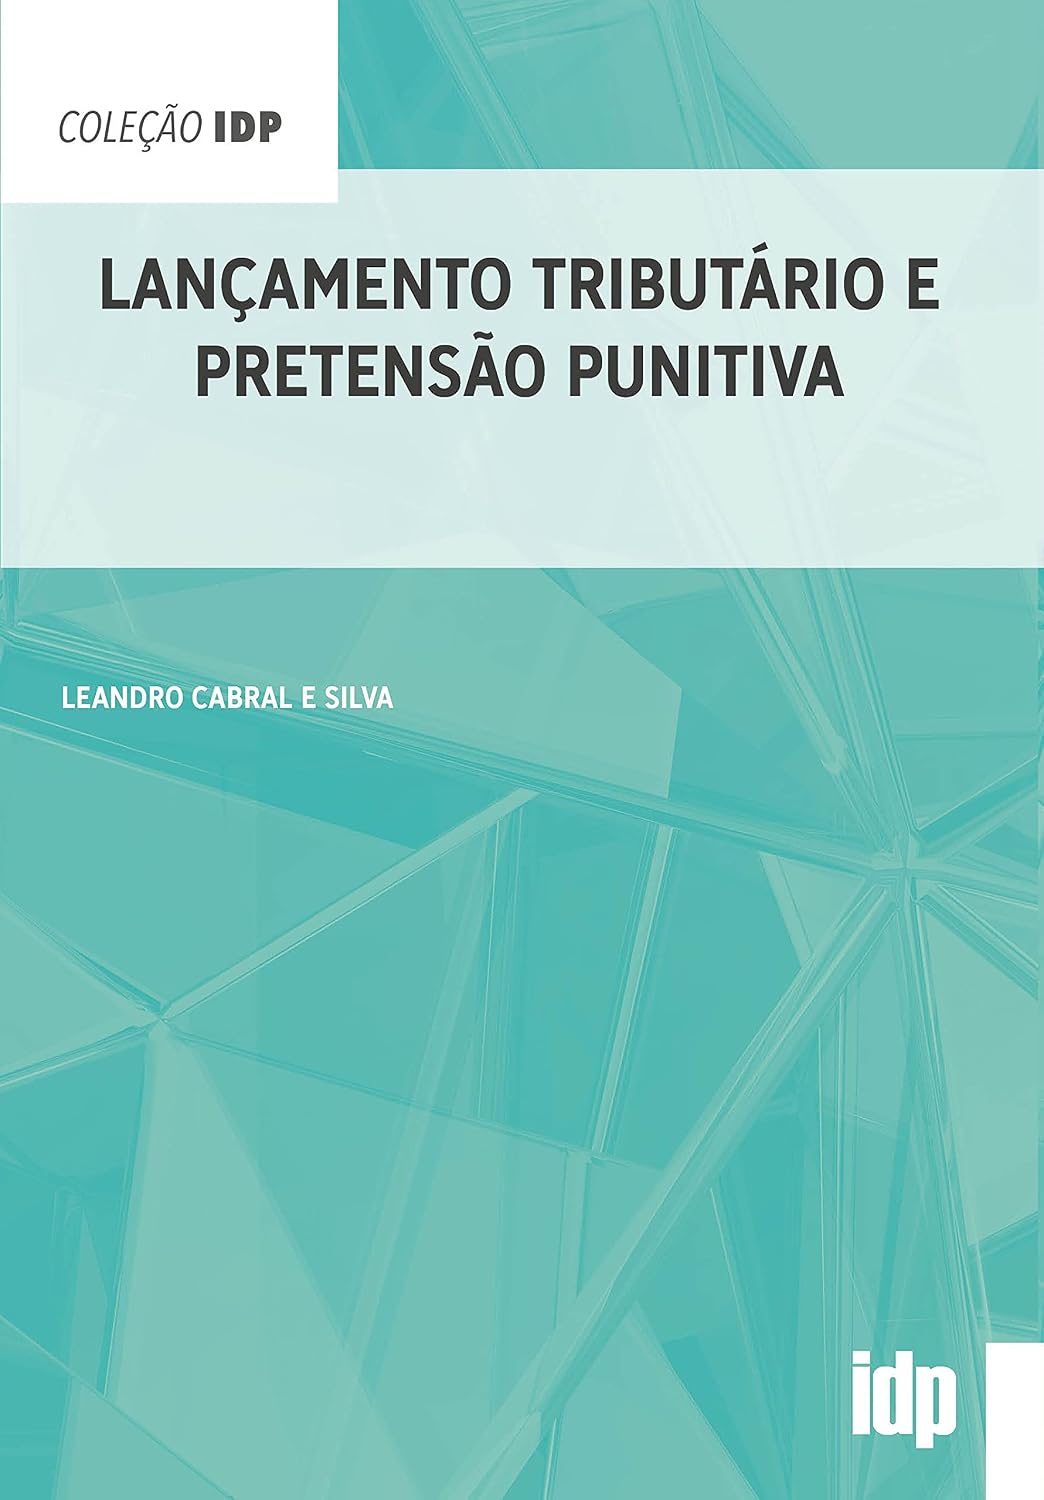
pdf Lançamento tributário e pretensão punitiva
por Leandro Cabral e Silva
Descrição do livro
A punição na seara tributária é realizada na forma de multa pecuniária, adjetivada por sua natureza – vinculada, de ofício, isolada, qualificada, agravada etc. –, aplicada à pessoa considerada descumpridora de uma obrigação tributária. Esta obra investiga a natureza da vontade de punir exercida pela autoridade fiscal por meio do auto de infração. Trata-se de capítulo preliminar no tema da sanção em matéria tributária, bastante anterior a aspectos da sua aplicação, a exemplo do caráter confiscatório, da proporcionalidade ou razoabilidade de multas tributárias. O objetivo prático do estudo é identificar se essa punição se legitima por ato unilateral do Estado na pessoa do auditor fiscal, ou pelo pronunciamento do julgador administrativo, considerando as balizas definidas pelo Código Tributário Nacional.

Autores populares
Nikolay Krechet (192) Evgeniia Naumchenko (78) NAK Legal Publishing (75) Vários Autores (74) CONGRESO DE LA UNIÓN (54) E.N FUUBE (47) Office of the Federal Register (45) NK Gosine (43) Liber Copia LLC (40) John Barkai (35) Office of the Federal Register (U S ) (32) U S Office of the Federal Register (31) Unknown Author (30) California Legislature (27) Carlos Roberto Gonçalves (26) Deutsches Gesetz (26) Patricia Harmon (26) Luiz Guilherme Marinoni (25) André Kologeski (24) Jeremy J. Salvador (24)